Récemment, un client de La Banque Postale a été reconnu victime d’une fraude bancaire d’un type particulièrement insidieux : le spoofing. Ce cas illustre comment une intervention des juges peut fortement influer sur le retour des fonds volés, ainsi que sur le cadre légal entourant les litiges bancaires. Ce dédale judiciaire nous montre non seulement la vulnérabilité des clients face à ces arnaques, mais aussi l’importance de la protection des consommateurs dans ce domaine.
Contenu de l'article :
Le contexte de la fraude bancaire par spoofing
La fraude bancaire par spoofing s’est développée de manière exponentielle ces dernières années. Ce procédé, qui consiste à usurper l’identité d’une institution financière pour duper des clients, utilise des technologies avancées permettant aux escrocs de masquer leur identité en utilisant le numéro d’une banque que la victime reconnaît. Les victimes se retrouvent souvent piégées dans un enchevêtrement d’arguments fallacieux qui les incitent à partager leurs informations sensibles.
Dans le cas d’Alban, un client de La Banque Postale, le stratagème a commencé par un appel prétendument légitime du service anti-fraude. Le numéro affiché sur son téléphone correspondait effectivement à celui de la banque, augmentant d’autant plus la crédibilité de la manœuvre. La victime, pensant agir pour protéger son compte, a transmis ses identifiants et mots de passe à un faux conseiller.
Il est à noter qu’en matière de sécurité bancaire, les escroqueries de ce type exploitent souvent une faille humaine plus qu’un manque de sécurité technologique. La psychologie joue un rôle central, car les escrocs savent comment rassurer leurs victimes et diminuer leur méfiance par des techniques de manipulation efficaces.

Les méthodes des escrocs et les conséquences pour la victime
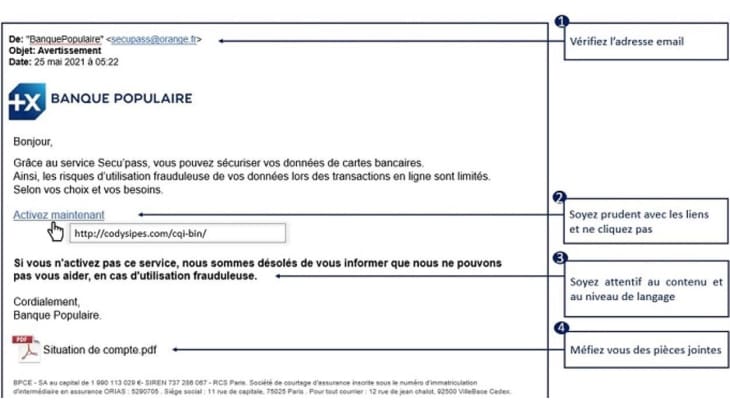
Les techniques de spoofing ne se limitent pas uniquement aux appels téléphoniques. Les escrocs peuvent également utiliser des e-mails falsifiés, des sites internet trompeurs ou encore des messages SMS pour transmettre leurs arnaques. Dans le cas d’Alban, en plus de la fraude téléphonique, un coursier a été envoyé à son domicile pour récupérer sa carte bancaire, sous prétexte de fournir un remplacement. Le jour même, des opérations frauduleuses ont été réalisées, totalisant près de 6 500 euros de perte.
Cette expérience montre combien il est crucial pour les clients de rester vigilants. La vigilance en matière de sécurité bancaire est essentielle. Les consommateurs doivent toujours questionner la légitimité d’un appel ou d’un message, même si ces communications semblent authentiques à première vue.
La négligence grave dans les litiges bancaires
La notion de négligence grave est souvent au cœur des litiges entre banques et clients. Selon la législation en vigueur, une banque peut se soustraire à toute responsabilité si elle prouve que le client a agi de manière négligente. Dans le cas d’Alban, La Banque Postale a essayé de faire valoir cette défense, avançant que les opérations frauduleuses étaient validées par leur système d’authentification.
Cependant, l’intervention des juges a révélé certains aspects cruciaux dans ce type de litige. Le tribunal judiciaire a statué qu’il revenait à la banque de prouver la négligence de son client. L’argumentation était fondée sur le fait que, face à une manœuvre de spoofing sophistiquée, un client se trouve dans une position vulnérable où il peut prendre des décisions impulsives.
| Éléments de litige | Arguments de la banque | Arguments de la victime |
|---|---|---|
| Négligence grave du client | Le client a communiqué ses informations | Appel venant d’un numéro authentique |
| Obtention de l’autorisation | Opérations validées par un système d’authentification | Aucune notification reçue avant les transactions |
| Exigences de sécurité | Obligation du client de protéger ses données | Confiance envers la banque et ses employés |
Les conséquences judiciaires : une décision en faveur du client
Le tribunal a tranché en faveur d’Alban, ordonnant à La Banque Postale de le rembourser intégralement. Cette décision s’inscrit dans une ligne de jurisprudence favorable aux victimes de telles arnaques. En effet, depuis quelques années, plusieurs jugements ont montré que les institutions financières doivent garantir la sécurité des transactions et assumer leurs responsabilités lorsqu’elles ne respectent pas ces normes.
Ce cas illustre non seulement la protection des consommateurs mais aussi l’importance de la confiance envers les services bancaires. La décision du tribunal vise non seulement à compenser une perte financière, mais également à envoyer un message fort concernant la sécurité des clients face aux attaques de spoofing.
Une jurisprudence qui évolue
Le jugement rendu en 2026 a également confirmé qu’un client ne peut être considéré comme négligent simplement parce qu’il a été dupé par un interlocuteur se présentant comme un représentant de sa banque. Le tribunal a souligné que, dans des situations d’urgence, la vigilance peut diminuer face à des interlocuteurs dotés d’une apparente autorité.
Cette évolution législative est cruciale pour renforcer la sécurité des clients et leur protection contre la fraude bancaire. La prise de conscience croissante des risques associés au spoofing pousse les consommateurs à renforcer leurs compétences en matière de protection des données personnelles.
La prévention des fraudes : comment se protéger ?
Il est essentiel de prendre des mesures proactives pour se protéger contre les fraudes bancaires de ce type. Voici quelques conseils pratiques :
- Vérifiez toujours l’authenticité des appels que vous recevez. N’hésitez pas à raccrocher et à rappeler directement le numéro de votre banque.
- Ne jamais donner vos identifiants ou codes de sécurité par téléphone, surtout si vous n’êtes pas à l’origine de l’appel.
- Tenez-vous informé des différentes techniques de spoofing utilisées par les escrocs.
- Activez les alertes de sécurité de votre banque pour être informé de toute opération suspecte.
- Consultez régulièrement votre relevé bancaire pour détecter rapidement les mouvements non autorisés.
Il est de la responsabilité de chaque consommateur de s’informer et de se former concernant les dangers potentiels existants dans le domaine bancaire. Cette vigilance pourra se traduire par une meilleure réaction face à des tentatives d’escroquerie.